Domain reiterbund.de kaufen?
Wir ziehen mit dem Projekt
reiterbund.de um.
Sind Sie am Kauf der Domain
reiterbund.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reiterbund.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Pirkelmann, Heinrich: PferdehaltungPferdehaltung , Solides Wissen über das Wesen des Pferdes und praktische Vorschläge, die Bedingungen für die Fütterung und Haltung durch tiergerechte und ökonomisch sinnvolle Lösungen zu verbessern. Einbezogen sind alle Funktionsbereiche und Verhaltensansprüche. Mit griffigen Hinweisen zum Erstellen von Ställen und Reitanlagen und dem Einsatzzeit- und arbeitssparender Techniken. Dieses Buch vermittelt dem Leser ein solides Wissen über das Wesen des Pferdes und die praktischen Bedingungen für die Fütterung und Haltung mit tiergerechten und ökonomisch sinnvollen Lösungen. Im Teil 1 Pferdeverhalten werden die stammesgeschichtlichen und ethologischen Grundlagen erläutert und darauf aufbauend die Konsequenzen für tiergerechte Haltungsverfahren gezogen. Einbezogen sind alle Funktionsbereiche und Verhaltensansprüche wie Versorgungs-, Bewegungs-, Ausscheidungs-, Komfort- oder Erkundungsverhalten, die Mutter-Kind-Beziehung und das interaktive Verhalten in der Herde. Durch das Aufzeigen von Verhaltensstörungen wird Fehlentwicklungen in den Aufstallungssystemen vorgebeugt. Im Teil 2 Haltungsverfahren und Bau von Reitanlagen werden die verfügbaren Haltungsverfahren mit den Raumprogrammen für die Einzel- und Gruppenhaltung dargestellt und praktische Hinweise zur Erstellung von Pferdeställen und Reitanlagen gegeben. Behandelt werden die Planung, die baurechtlichen Vorgaben zur Genehmigung und Bauausführung, Baumaterialien und Bauweisen. Zusätzlich wird für alle Arbeitsbereiche der Einsatz zeit- und arbeitssparender Techniken aufgezeigt und ein Überblick über den erforderlichen Arbeitszeit- und Investitionsbedarf gegeben. Teil 3 behandelt die Pferdefütterung. Zunächst werden die anatomischen und ernährungsphysiologischen Grundlagen aufgezeigt und daraus Fütterungsstrategien abgeleitet. Aufgezeigt wird der Nährstoffbedarf, das Potential an verfügbaren Futtermitteln und deren Einsatzwürdigkeit. Für die unterschiedlichen Ansprüche der Sport- und Zuchtpferde werden praktische Rationsgestaltungen erörtert und Hinweise zur Futterhygiene und der Futtervorlage gegeben. Schließlich wird auf Gesundheitsrisiken durch fütterungsbedingte Fehler eingegangen. - bereits 3. Auflage - bewährtes Praktikerbuch , Sonstige > Motorkühlung , Auflage: Neuauflage, Erscheinungsjahr: 20080609, Produktform: Kartoniert, Autoren: Pirkelmann, Heinrich~Ahlswede, Lutz~Zeitler-Feicht, Margit H., Auflage/Ausgabe: Neuauflage, Seitenzahl/Blattzahl: 196, Abbildungen: 117 Schwarzweißabbildungen, 38 Tabellen, Fachschema: Pferd / Aufzucht, Ausbildung, Haltung~Pferd / Pony~Pony~Distanzreiten~Pferd / Reiten~Reiten~Reiten / Springreiten~Springreiten~Hippologie~Pferd~Sportpferd, Fachkategorie: Reiten, Springreiten, Thema: Verstehen, Warengruppe: HC/Pferdesport, Fachkategorie: Pferde und Ponys: Sachbuch, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ulmer Eugen Verlag, Verlag: Ulmer Eugen Verlag, Verlag: Verlag Eugen Ulmer, Länge: 238, Breite: 172, Höhe: 15, Gewicht: 483, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783800143573, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krimipuzzle Die drei !!! Skandal auf dem ReitturnierAufregung Auf Dem Reitturnier! Wer Steckt Hinter Den Seltsamen Vorfällen Beim Springwettkampf? Was Genau Ist Beim Hindernisparcours Geschehen? Gemeinsam Mit Den Drei !!! Kim, Franzi Und Marie Helfen Kinder Ab 8 Jahren Bei Den Ermittlungen Auf Dem...17,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **


Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
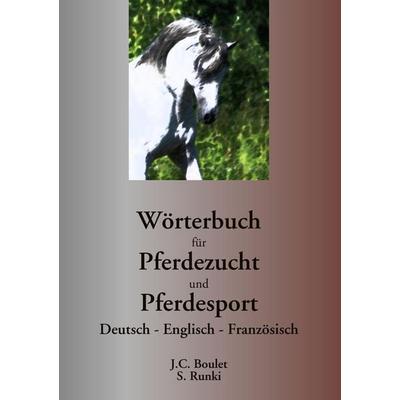
Wörterbuch für Pferdezucht und Pferdesport, Taschenbuch von Jean-Claude Boulet,Steffen Runki, Books on Demand, 978-2-8106-2725-7Wörterbuch Für Pferdezucht Und Pferdesport, Taschenbuch Von Jean-claude Boulet,steffen Runki, Books On Demand, 978-2-8106-2725-7, Seitenanzahl: 23635,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mein Anziehpuppen-Stickerbuch: Beim ReitturnierBegleite Die Mädchen Zum Reitturnier, Auf Dem Sie Zusammen Mit Ihren Pferden Geschicklichkeitsaufgaben Im Springreiten, Slalom- Und Staffelrennen Meistern Müssen. Mit Den Stickern Kannst Du Reiter Und Pferde Perfekt Dafür Ausstatten.7,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Pirkelmann, Heinrich: PferdehaltungPferdehaltung , Solides Wissen über das Wesen des Pferdes und praktische Vorschläge, die Bedingungen für die Fütterung und Haltung durch tiergerechte und ökonomisch sinnvolle Lösungen zu verbessern. Einbezogen sind alle Funktionsbereiche und Verhaltensansprüche. Mit griffigen Hinweisen zum Erstellen von Ställen und Reitanlagen und dem Einsatzzeit- und arbeitssparender Techniken. Dieses Buch vermittelt dem Leser ein solides Wissen über das Wesen des Pferdes und die praktischen Bedingungen für die Fütterung und Haltung mit tiergerechten und ökonomisch sinnvollen Lösungen. Im Teil 1 Pferdeverhalten werden die stammesgeschichtlichen und ethologischen Grundlagen erläutert und darauf aufbauend die Konsequenzen für tiergerechte Haltungsverfahren gezogen. Einbezogen sind alle Funktionsbereiche und Verhaltensansprüche wie Versorgungs-, Bewegungs-, Ausscheidungs-, Komfort- oder Erkundungsverhalten, die Mutter-Kind-Beziehung und das interaktive Verhalten in der Herde. Durch das Aufzeigen von Verhaltensstörungen wird Fehlentwicklungen in den Aufstallungssystemen vorgebeugt. Im Teil 2 Haltungsverfahren und Bau von Reitanlagen werden die verfügbaren Haltungsverfahren mit den Raumprogrammen für die Einzel- und Gruppenhaltung dargestellt und praktische Hinweise zur Erstellung von Pferdeställen und Reitanlagen gegeben. Behandelt werden die Planung, die baurechtlichen Vorgaben zur Genehmigung und Bauausführung, Baumaterialien und Bauweisen. Zusätzlich wird für alle Arbeitsbereiche der Einsatz zeit- und arbeitssparender Techniken aufgezeigt und ein Überblick über den erforderlichen Arbeitszeit- und Investitionsbedarf gegeben. Teil 3 behandelt die Pferdefütterung. Zunächst werden die anatomischen und ernährungsphysiologischen Grundlagen aufgezeigt und daraus Fütterungsstrategien abgeleitet. Aufgezeigt wird der Nährstoffbedarf, das Potential an verfügbaren Futtermitteln und deren Einsatzwürdigkeit. Für die unterschiedlichen Ansprüche der Sport- und Zuchtpferde werden praktische Rationsgestaltungen erörtert und Hinweise zur Futterhygiene und der Futtervorlage gegeben. Schließlich wird auf Gesundheitsrisiken durch fütterungsbedingte Fehler eingegangen. - bereits 3. Auflage - bewährtes Praktikerbuch , Sonstige > Motorkühlung , Auflage: Neuauflage, Erscheinungsjahr: 20080609, Produktform: Kartoniert, Autoren: Pirkelmann, Heinrich~Ahlswede, Lutz~Zeitler-Feicht, Margit H., Auflage/Ausgabe: Neuauflage, Seitenzahl/Blattzahl: 196, Abbildungen: 117 Schwarzweißabbildungen, 38 Tabellen, Fachschema: Pferd / Aufzucht, Ausbildung, Haltung~Pferd / Pony~Pony~Distanzreiten~Pferd / Reiten~Reiten~Reiten / Springreiten~Springreiten~Hippologie~Pferd~Sportpferd, Fachkategorie: Reiten, Springreiten, Thema: Verstehen, Warengruppe: HC/Pferdesport, Fachkategorie: Pferde und Ponys: Sachbuch, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ulmer Eugen Verlag, Verlag: Ulmer Eugen Verlag, Verlag: Verlag Eugen Ulmer, Länge: 238, Breite: 172, Höhe: 15, Gewicht: 483, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783800143573, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Krimipuzzle Die drei !!! Skandal auf dem ReitturnierAufregung Auf Dem Reitturnier! Wer Steckt Hinter Den Seltsamen Vorfällen Beim Springwettkampf? Was Genau Ist Beim Hindernisparcours Geschehen? Gemeinsam Mit Den Drei !!! Kim, Franzi Und Marie Helfen Kinder Ab 8 Jahren Bei Den Ermittlungen Auf Dem...17,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Rheinische Pferdezucht, Ratgeber von Wilhelm JohnenDas Rheinisch-Deutsche Kaltblut ist ein kräftiges, breit gebautes Zug- und Arbeitspferd mit gutem Charakter und gutem Temperament. Es ist arbeitswillig und hat raumgreifende Gänge. Es handelt sich um ein harmonisches Pferd mit schönem Gesicht und ausdrucksvollem Auge sowie einem mittelschweren Körper. Als Mitte des 19. Jahrhunderts das Landgestüt Wickrath gegründet wurde, erhielt es fünfzig Warmbluthengste zur Zucht eines leichten bis mittelschweren Pferdes. Die Anforderungen der Landwirtschaft nach schwereren Pferden führten dazu, dass die preussische Gestütsverwaltung 1876 die Warmblutzucht in der Rheinprovinz einstellte und auf die Zucht des Brabanters umschwenkte. Dies führte 1892 zur Gründung des Rheinischen Pferdestammbuchs. Es ist heute vom Aussterben bedroht und steht auf der Roten Liste der gefährdeten einheimischen Nutztierrassen in Deutschland. Der vorliegende Band ist mit 15 S/W Abbildungen illustriert. Nachdruck der Originalauflage von 1902.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.